श्रमिक सुरक्षा को मजबूत करना
| भारत का सोशल सिक्योरिटी फ्रेमवर्क EPFO के बड़े कवरेज, डिजिटल सुधारों और वेलफेयर पहलों से बढ़ा है। EPFO एलिजिबल मेंबर्स को प्रोविडेंट फंड सेविंग्स, पेंशन और इंश्योरेंस बेनिफिट्स देता है। ज़रूरी कवरेज सैलरी लिमिट को ₹15,000 से बढ़ाकर ₹25,000 करने से 51 लाख से ज़्यादा और एम्प्लॉई इसके दायरे में आने की उम्मीद है। डिजिटल पहलों का मकसद रजिस्ट्रेशन, विड्रॉल और क्लेम सेटलमेंट को आसान बनाना है। EPFO के अलावा, e-Shram जैसी पहल, और PM-SYM और प्रधानमंत्री सामाजिक सहायता योजना जैसी स्कीमें अनऑर्गनाइज्ड वर्कर्स और कमजोर ग्रुप्स को सपोर्ट देती हैं। ये उपाय अलग-अलग एम्प्लॉयमेंट कैटेगरी और ज़िंदगी के अलग-अलग स्टेज में सोशल प्रोटेक्शन तक पहुंच को मज़बूत करते हैं। |
वर्कर प्रोटेक्शन के एक पिलर के तौर पर सोशल सिक्योरिटी
 जैसे-जैसे इकॉनमी बदल रही है, नौकरी के तरीके और रोज़ी-रोटी के सोर्स भी बदल रहे हैं। इनफॉर्मल, गिग और प्लेटफॉर्म-बेस्ड काम के बढ़ने के साथ-साथ इनकम और नौकरी में लगातार बदलाव होने से, वर्कर्स और उनके परिवारों के लिए सोशल सिक्योरिटी और भी ज़रूरी हो गई है। सोशल सिक्योरिटी ज़िंदगी के अलग-अलग स्टेज में इनकम लॉस और दूसरी इमरजेंसी से सुरक्षा देती है। यह रिटायरमेंट और कमज़ोरी के समय में फाइनेंशियल सिक्योरिटी को भी मज़बूत करती है।
भारत ने हाल के सालों में सोशल प्रोटेक्शन की पहुंच काफ़ी बढ़ाई है। सोशल प्रोटेक्शन कवरेज 2015 में 19% से बढ़कर 2026 में 68.4% हो गया । इस बढ़ोतरी से एक अरब से ज़्यादा लोग सोशल प्रोटेक्शन फ्रेमवर्क के अंदर आ गए हैं।
भारतीय काम करने वालों के लिए, सोशल सिक्योरिटी उनके काम करने के सालों के बाद भी फाइनेंशियल सिक्योरिटी देती है। एम्प्लॉइज प्रोविडेंट फंड ऑर्गनाइजेशन (EPFO) एलिजिबल काम करने वालों के लिए प्रोविडेंट फंड, पेंशन और इंश्योरेंस स्कीम को मैनेज करके एक अहम भूमिका निभाता है। यह मिनिस्ट्री ऑफ़ लेबर एंड एम्प्लॉयमेंट के तहत एक कानूनी संस्था है और दुनिया के सबसे बड़े सोशल सिक्योरिटी इंस्टीट्यूशन में से एक है । इसकी स्कीम काम करने वालों को रिटायरमेंट सेविंग्स बनाने, पेंशन बेनिफिट्स पाने और अपने परिवारों के लिए फाइनेंशियल सपोर्ट पाने में मदद करती हैं।
EPFO के नेतृत्व वाली सामाजिक सुरक्षा के तीन स्तंभ
EPFO सोशल सिक्योरिटी आर्किटेक्चर में प्रोविडेंट फंड सेविंग्स, पेंशन बेनिफिट्स और इंश्योरेंस प्रोटेक्शन शामिल हैं।
- एम्प्लॉई प्रोविडेंट फंड स्कीम, 2026 (EPF)
सोशल सिक्योरिटी कोड, 2020 (कोड) के तहत शुरू किया गया नया EPF 2026, पहले की एम्प्लॉई प्रोविडेंट फंड स्कीम, 2026 की जगह लेगा। EPF 2026 मेंबर्स को कंट्रीब्यूशन और जमा हुए इंटरेस्ट के ज़रिए रिटायरमेंट सेविंग्स बनाने में मदद करता है। यह तय शर्तों के तहत, घर, हायर एजुकेशन, शादी और मेडिकल ट्रीटमेंट जैसे खास मकसदों के लिए कुछ पैसे निकालने की भी इजाज़त देता है।
- एम्प्लॉई पेंशन स्कीम, 2026 (EPS)
कोड के तहत नई EPS 2026 ने पहले की एम्प्लॉई पेंशन स्कीम, 1995 की जगह ले ली है। EPS 2026 एलिजिबल मेंबर्स को सुपरएनुएशन, रिटायरमेंट या डिसेबिलिटी पर मंथली पेंशन बेनिफिट्स देती है। यह मृतक मेंबर्स के एलिजिबल डिपेंडेंट्स, जिसमें पति/पत्नी, बच्चे और परिवार के दूसरे एलिजिबल मेंबर्स शामिल हैं, को भी पेंशन बेनिफिट्स देती है।
- एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस स्कीम, 2026 (EDLI)
कोड के तहत नई EDLI 2026 ने पहले की एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस स्कीम, 1976 की जगह ली है और यह नौकरी के दौरान मौत होने पर योग्य EPF सदस्यों को इंश्योरेंस सुरक्षा देती है। यह स्कीम ₹7 लाख तक के इंश्योरेंस बेनिफिट देती है, जिसके लिए सदस्यों को अलग से इंश्योरेंस प्रीमियम देने की ज़रूरत नहीं होती।
पूरे कार्यबल में EPFO कवरेज का विस्तार
पिछले कुछ सालों में, EPFO ने भारत के बढ़ते फॉर्मल वर्कफोर्स के साथ अपनी पहुंच बढ़ाई है। इसकी तरक्की ज़्यादा मेंबरशिप, इंस्टीट्यूशनल कवरेज और पेंशन सपोर्ट में दिखती है।
इस दौरान EPFO के कंट्रीब्यूटिंग मेंबर काफी बढ़े हैं। कंट्रीब्यूटिंग मेंबर 2014-15 में 3.49 करोड़ से बढ़कर लगभग 7.98 करोड़ हो गए (16 सितंबर, 2026 तक)। यह इस दौरान कंट्रीब्यूटिंग मेंबर में लगभग 4.49 करोड़ की बढ़ोतरी दिखाता है ।
सितंबर 2026 तक, 7.68 लाख कंपनियाँ EPFO में योगदान दे रही हैं। यह योग्य कर्मचारियों को सोशल सिक्योरिटी कवरेज देने के लिए एक बड़ा इंस्टीट्यूशनल बेस देता है।
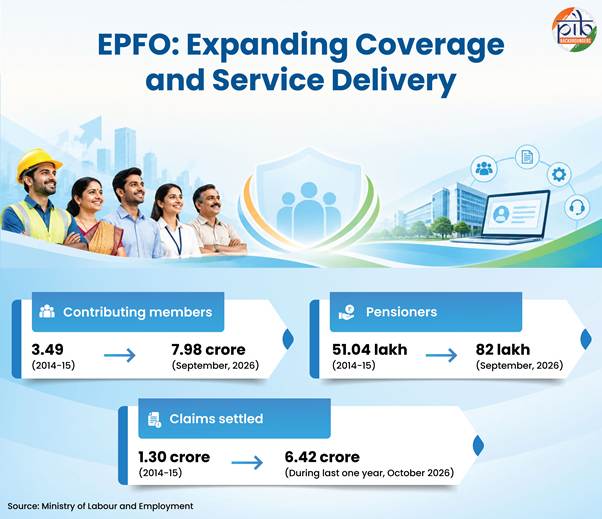
मेंबरशिप के साथ-साथ पेंशन सपोर्ट भी बढ़ा है। EPFO ने 2014-15 के दौरान 51.04 लाख पेंशनर्स को पेंशन दी । सितंबर 2026 तक, लगभग 82 लाख पेंशनर्स को पेंशन का फ़ायदा मिल रहा है। यह 31 लाख से ज़्यादा पेंशनर्स की बढ़ोतरी दिखाता है ।
सोशल सिक्योरिटी बेनिफिट्स का स्केल भी काफी बढ़ा है। 2014-15 के दौरान 1.30 करोड़ क्लेम सेटल किए गए । पिछले एक साल के समय (अक्टूबर, 2026 तक) में, EPFO ने 6.42 करोड़ क्लेम सेटल किए । यह EPFO मेंबर्स और बेनिफिशियरीज को दी जाने वाली सर्विसेज़ के बढ़ते स्केल को दिखाता है।
डिजिटल और सर्विस सुधारों के ज़रिए EPFO को मज़बूत बनाना
EPFO ज़्यादा कवरेज, आसान क्लेम सेटलमेंट और डिजिटलाइज़ेशन के ज़रिए सोशल सिक्योरिटी डिलीवरी को मज़बूत कर रहा है। सुधारों का फ़ोकस कम्प्लायंस को बेहतर बनाने, एडमिनिस्ट्रेटिव प्रोसीजर को कम करने और प्रोविडेंट फ़ंड और पेंशन सर्विस तक पहुँच को आसान बनाने पर भी है।
वेतन सीमा संशोधन
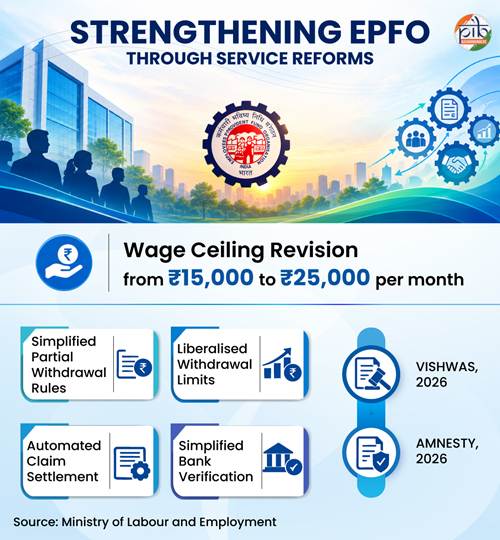
कवरेज बढ़ाना : ज़रूरी EPFO कवरेज के लिए सैलरी की लिमिट को आखिरी बार सितंबर 2014 में बदला गया था, जो ₹6,500 से बढ़कर ₹15,000 प्रति महीना हो गई थी। सितंबर 2026 में, इसे और बढ़ाकर ₹25,000 प्रति महीना करने की मंज़ूरी दी गई। इस बदलाव से 51 लाख से ज़्यादा और कर्मचारियों को ज़रूरी कवरेज मिलने की उम्मीद है। यह इस बीच के समय में सैलरी लेवल में बदलाव और फॉर्मल रोज़गार के बढ़ने को दिखाता है। बदली हुई लिमिट लागू कानूनी नियमों के तहत, ज़रूरी कवरेज के लिए एलिजिबल कर्मचारियों के पूल को बढ़ाती है।
PF विड्रॉल को आसान बनाना और क्लेम सेटलमेंट में तेज़ी लाना
आसान पार्शियल विड्रॉल नियम : EPFO ने पार्शियल विड्रॉल को कंट्रोल करने वाले 13 नियमों को तीन कैटेगरी में बांटा है : ज़रूरी ज़रूरतें, घर की ज़रूरतें और खास हालात। ज़रूरी ज़रूरतों में बीमारी, पढ़ाई और शादी से जुड़े खर्च शामिल हैं। यह कैटेगरी विड्रॉल के तरीके को आसान बनाती है, जिससे एलिजिबल मेंबर्स के लिए प्रोविडेंट फंड सेविंग्स तक आसान एक्सेस मिलता है।
लिबरलाइज़्ड विड्रॉल लिमिट : कर्मचारी अपने काम के सालों के दौरान खास फाइनेंशियल ज़रूरतों को पूरा करने के लिए अपनी PF सेविंग्स से थोड़ा पैसा निकाल सकते हैं। इससे उन्हें पूरा जमा बैलेंस निकाले बिना सेविंग्स का इस्तेमाल करने की सुविधा मिलती है।
EPFO ने इन नियमों को आसान बना दिया है, जिसमें पढ़ाई के लिए 10 और शादी के लिए 5 पैसे निकालने की इजाज़त है । पहले, दोनों मकसदों के लिए कुल मिलाकर 3 पार्शियल विड्रॉल की लिमिट थी। अक्टूबर 2025 में शुरू किया गया बदला हुआ फ्रेमवर्क, एलिजिबल मेंबर्स को अपने PF बैलेंस का 75% तक निकालने की भी इजाज़त देता है। इसमें एम्प्लॉई और एम्प्लॉयर का कंट्रीब्यूशन शामिल है, जो लागू शर्तों के अधीन है। मिनिमम सर्विस की ज़रूरत को 12 महीने पर स्टैंडर्डाइज़ किया गया है।
ऑटोमेटेड क्लेम सेटलमेंट : EPFO ने एलिजिबल एडवांस क्लेम के लिए ऑटो-सेटलमेंट लिमिट बढ़ाकर ₹5 लाख कर दी है। इससे बिना किसी मैनुअल दखल के एलिजिबल विड्रॉल की तेज़ी से प्रोसेसिंग हो सकेगी।
आसान बैंक वेरिफिकेशन : EPFO ने एलिजिबल ऑनलाइन क्लेम के लिए चेक-लीफ की इमेज या अटेस्टेड बैंक पासबुक अपलोड करने की ज़रूरत हटा दी है। इससे पेपरवर्क कम हो जाता है और क्लेम प्रोसेस आसान हो जाता है।
अनुपालन को मजबूत करना और व्यापार करने में आसानी
विश्वास, 2026 : यह स्कीम EPF और मिसलेनियस प्रोविज़न्स एक्ट, 1952, और कोड ऑन सोशल सिक्योरिटी, 2020 के तहत नुकसान या पेनल्टी से जुड़े योग्य विवादों के एक बार के सेटलमेंट की सुविधा देती है। यह डिजिटल, टाइम-बाउंड प्रोसेस के ज़रिए लिटिगेशन को कम करती है और वॉलंटरी कम्प्लायंस को बढ़ावा देती है। इस स्कीम में चैलेंज किए गए नुकसान या पेनल्टी ऑर्डर, पेंडिंग या पार्शियल रिकवरी, फ़ाइनल ऑर्डर का इंतज़ार कर रहे नोटिस जारी, और ऐसे मामले शामिल हैं जहाँ नोटिस अभी जारी नहीं हुए हैं।
- 14 जून 2024 से पहले के एलिजिबल डिफ़ॉल्ट पर, देरी के समय के आधार पर, 0.25%, 0.50% या 1% की कम मंथली डैमेज रेट लगेगी।
- एम्प्लॉयर्स को लागू कानूनी ब्याज देना होगा और यह वादा करना होगा कि वे सुलझे हुए झगड़ों पर आगे अपील नहीं करेंगे।
- इस स्कीम में अलग-अलग स्टेज के मामले शामिल हैं, लेकिन फ्रॉड, गलत इस्तेमाल, जानबूझकर गलत जानकारी और पूरी तरह से वसूले गए नुकसान को इसमें शामिल नहीं किया गया है। एप्लीकेशन EPFO एम्प्लॉयर पोर्टल के ज़रिए ऑनलाइन जमा किए जाते हैं।
एमनेस्टी, 2026: यह EPFO की शुरू की गई एक वन-टाइम स्कीम है, ताकि कंपनियों को अपने प्रोविडेंट फंड PF ट्रस्ट को रेगुलर करने में मदद मिल सके। इसमें इनकम टैक्स एक्ट, 1961 के तहत मान्यता प्राप्त ट्रस्ट शामिल हैं, लेकिन जिन्हें EPF & MP एक्ट, 1952, या कोड ऑन सोशल सिक्योरिटी, 2020 के तहत फॉर्मल छूट नहीं मिली है। यह स्कीम 28 दिसंबर 2026 तक खुली है।
- योग्य कंपनियाँ ट्रस्ट की स्थापना से लेकर तय कट-ऑफ तारीख तक, पिछली तारीख से छूट पा सकती हैं। यह स्कीम तय कम से कम कर्मचारियों की संख्या और फंड की ज़रूरतों को भी माफ करती है।
- एलिजिबल ट्रस्ट ने मेंबर्स के अकाउंट में कानूनी योगदान जमा किया होगा और लागू EPF रेट के बराबर या उससे ज़्यादा रेट पर ब्याज जमा किया होगा। इन शर्तों के तहत, सिर्फ़ इसलिए शुरू की गई कार्रवाई वापस ले ली जाएगी क्योंकि फॉर्मल छूट नहीं थी, और इस आधार पर कोई नई कार्रवाई शुरू नहीं की जाएगी।
डिजिटल एक्सेस के साथ रजिस्ट्रेशन को आसान बनाना
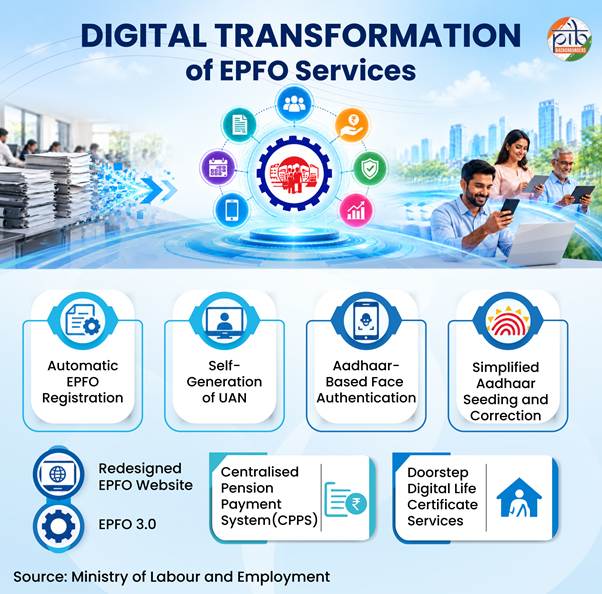
ऑटोमैटिक रजिस्ट्रेशन: फरवरी 2020 से, एलिजिबल पब्लिक और प्राइवेट लिमिटेड कंपनियां और वन पर्सन कंपनियां मिनिस्ट्री ऑफ़ कॉर्पोरेट अफेयर्स पोर्टल के ज़रिए ऑटोमैटिक EPFO रजिस्ट्रेशन की सुविधा का फ़ायदा उठा सकती हैं। यह सुविधा SPICe+ और AGILE-PRO फ़ॉर्म के ज़रिए चलती है । यह फ़ॉर्म PAN/TAN/डायरेक्टर आइडेंटिफिकेशन नंबर/GSTN वगैरह जैसी कई सर्विसेज़ को मिलाता है।
यूनिवर्सल अकाउंट नंबर (UAN) का खुद से जेनरेट होना: नवंबर 2019 से, वर्कर खुद से अपना UAN जेनरेट कर पा रहे हैं। यह सुविधा EPFO की सोशल-सिक्योरिटी स्कीम में एनरोलमेंट में मदद करती है। अप्रैल 2025 में, EPFO ने आधार-बेस्ड फेस ऑथेंटिकेशन टेक्नोलॉजी के ज़रिए UAN जेनरेट और एक्टिवेट करना शुरू किया । UMANG मोबाइल एप्लिकेशन के ज़रिए उपलब्ध यह सुविधा कॉन्टैक्टलेस और सुरक्षित डिजिटल एक्सेस देती है। अक्टूबर 2026 तक, 1.74 करोड़ खुद से जेनरेट किए गए UAN रिपोर्ट किए गए हैं। इसके अलावा, जनवरी 2017 से 21 अक्टूबर तक उमंग एप्लिकेशन पर EPFO ट्रांज़ैक्शन ~709 करोड़ हैं, जो EPFO सेवाओं तक डिजिटल एक्सेस के पैमाने को दिखाता है।
| UAN एक यूनिक, परमानेंट नंबर है जो EPFO मेंबर को दिया जाता है, जो अलग-अलग जगहों पर उनके प्रोविडेंट फंड अकाउंट को जोड़ता है। यह मेंबर के नौकरी बदलने पर प्रोविडेंट फंड जमा करने की सुविधा देता है, बशर्ते एम्प्लॉयर UAN डेटाबेस में उनकी डिटेल्स को वेरिफ़ाई करे। |
आसान आधार सीडिंग: अगस्त 2025 से, EPFO मेंबर UAN मेंबर पोर्टल के ज़रिए आधार डिटेल्स को सीड या ठीक कर सकते हैं। जब आधार और UAN प्रोफ़ाइल डिटेल्स मैच करती हैं, तो एम्प्लॉयर सीधे रिक्वेस्ट को मंज़ूरी दे सकते हैं। अगर डिटेल्स मैच नहीं होती हैं, तो उन्हें ठीक करने के लिए EPFO ऑफिस में ऑनलाइन भेजा जा सकता है। अगर एम्प्लॉयर मौजूद नहीं है, तो मेंबर संबंधित EPFO ऑफिस के पब्लिक रिलेशन ऑफिसर से मदद ले सकते हैं।
ईपीएफओ सेवाओं का डिजिटल परिवर्तन
सेंट्रलाइज़्ड पेंशन पेमेंट सिस्टम (CPPS) : CPPS पूरे भारत में किसी भी बैंक ब्रांच के ज़रिए पेंशन देने में मदद करता है। पेंशनर अपनी जगह या बैंक ब्रांच बदलते समय एक ऑफिस से दूसरे ऑफिस में पेंशन पेमेंट ऑर्डर (PPO) ट्रांसफर किए बिना अपनी पेंशन पा सकते हैं। इससे खासकर उन पेंशनर को फ़ायदा होता है जो रिटायरमेंट के बाद अपने होमटाउन चले जाते हैं। इसके अलावा, यह सिस्टम पेंशनर को पेंशन शुरू होने के समय किसी भी वेरिफिकेशन के लिए ब्रांच जाने की ज़रूरत कम करके भी मदद करता है।
डोरस्टेप डिजिटल लाइफ सर्टिफिकेट सर्विस : EPFO ने EPS पेंशनर्स को डोरस्टेप डिजिटल लाइफ सर्टिफिकेट सर्विस देने के लिए इंडिया पोस्ट पेमेंट्स बैंक (IPPB) के साथ पार्टनरशिप की है। EPFO हर सर्टिफिकेट का ₹50 का खर्च उठाता है, जिससे पेंशनर्स के लिए यह सर्विस फ्री हो जाती है। इस पहल से खास तौर पर ग्रामीण और दूर-दराज के इलाकों में रहने वाले बुज़ुर्ग पेंशनर्स को फायदा होता है। यह समय पर पेंशन जारी रखने, फैमिली पेंशन जल्दी शुरू करने और CPPS के तहत बेहतर एक्यूरेसी में मदद करता है।
रीडिज़ाइन की गई EPFO वेबसाइट : 1 नवंबर 2025 को, EPFO ने अपनी रीडिज़ाइन की गई वेबसाइट epfo.gov.in लॉन्च की । मोबाइल-रिस्पॉन्सिव पोर्टल कर्मचारियों, एम्प्लॉयर्स और पेंशनर्स के लिए एक यूनिफाइड इंटरफ़ेस देता है। यह पासबुक, क्लेम फ़ॉर्म, पेंशन सर्विस, प्रोफ़ाइल अपडेट और स्कीम की जानकारी तक आसान एक्सेस देता है। अलग लॉगिन ऑप्शन और “EPFO और आप” सेक्शन यूज़र्स को सर्विस जल्दी ढूंढने में मदद करते हैं। YouTube वीडियो PF बैलेंस चेक करने, एडवांस के लिए अप्लाई करने, पेंशन एप्लीकेशन जमा करने, इलेक्ट्रॉनिक चालान-कम-रिटर्न (ECR) फाइल करने, एस्टैब्लिशमेंट्स को रजिस्टर करने और UANs एक्टिवेट करने जैसी सर्विस के बारे में बताते हैं। छोटा डोमेन और बेहतर नेविगेशन सभी डिवाइस पर एक्सेस को आसान बनाता है।
EPFO 3.0 – कोर बैंकिंग-बेस्ड ट्रांसफॉर्मेशन : EPFO 3.0 इंडस्ट्री-स्टैंडर्ड कोर बैंकिंग कैपेबिलिटी के ज़रिए सर्विसेज़ को मॉडर्न बनाता है।
- यह अकाउंट मैनेजमेंट, एंटरप्राइज़ रिसोर्स प्लानिंग, कम्प्लायंस और कस्टमर सर्विस के लिए क्लाउड-नेटिव, API-फर्स्ट और माइक्रोसर्विस-बेस्ड मॉड्यूल के साथ एक कोर बैंकिंग सॉल्यूशन को इंटीग्रेट करता है। इसका फेज़्ड इम्प्लीमेंटेशन सुरक्षित, स्केलेबल और बिना रुकावट वाली सर्विस सुनिश्चित करने के लिए डिज़ाइन किया गया है।
- यह पहल कागजी काम कम करती है, क्लेम में तेज़ी लाती है और मेंबर सर्विस के लिए एक यूनिफाइड प्लेटफॉर्म देती है ।
- रिस्क-वैलिडेटेड क्लेम को बिना किसी मैनुअल दखल के ऑटोमैटिक प्रोसेसिंग के लिए डिज़ाइन किया गया है, जिससे सेटलमेंट का समय 20 दिन से घटकर 3 दिन से भी कम हो सकता है ।
- प्लान की गई सुविधाओं में तुरंत पैसे निकालना, कई भाषाओं में सेल्फ़-सर्विस और आसान पेरोल-लिंक्ड कंट्रीब्यूशन शामिल हैं। इस फ्रेमवर्क का मकसद 30 करोड़ से ज़्यादा सदस्यों के लिए EPFO की सेवाओं को सपोर्ट करना है।
EPFO से आगे: भारत का व्यापक सामाजिक-सुरक्षा ढांचा
भारत का सोशल सिक्योरिटी फ्रेमवर्क EPFO से आगे बढ़कर कई स्कीम और इंस्टीट्यूशनल सिस्टम के ज़रिए अलग-अलग एम्प्लॉयमेंट कैटेगरी में कमज़ोर ग्रुप और वर्कर को सपोर्ट करता है। ये कोशिशें सोशल सिक्योरिटी तक पहुंच बढ़ाने के लिए सोशल असिस्टेंस, पेंशन सपोर्ट, कानूनी सुरक्षा और डिजिटल प्लेटफॉर्म को मिलाती हैं।
प्रधानमंत्री सामाजिक सहायता योजना
यह योजना योग्य बुज़ुर्गों, विधवाओं, दिव्यांग लोगों और दुखी परिवारों को सामाजिक मदद देती है । इसे अक्टूबर, 2026 में मौजूदा नेशनल सोशल असिस्टेंस प्रोग्राम (NSAP) से बदला गया है। यह स्कीम 2026-27 से 2030-31 तक जारी रहेगी । NSAP के तहत सब-स्कीम से मिलने वाले फ़ायदे ये हैं:
- डिसेबिलिटी पेंशन स्कीम 80 साल से कम उम्र के बेनिफिशियरी को ₹375 और 80 साल और उससे ज़्यादा उम्र के बेनिफिशियरी को ₹625 महीने की मदद देती है। बेंचमार्क डिसेबिलिटी लिमिट को 80% से घटाकर 40% कर दिया गया है, और मिनिमम उम्र का क्राइटेरिया हटा दिया गया है, जिससे एलिजिबिलिटी जन्म से बढ़ गई है।
- बुढ़ापा पेंशन स्कीम के तहत 60-79 साल के लोगों को हर महीने ₹200 और 80 साल और उससे ज़्यादा उम्र के लोगों को ₹500 पेंशन दी जाती है।
- विधवा पेंशन स्कीम के तहत 40-79 साल की विधवाओं को ₹300 और 80 साल और उससे ज़्यादा उम्र की विधवाओं को ₹500 महीने की पेंशन दी जाती है।
- फ़ैमिली बेनिफिट स्कीम के तहत, 18-59 साल के मुख्य कमाने वाले की मौत होने पर योग्य परिवारों को एक बार में ₹20,000 की फ़ाइनेंशियल मदद दी जाती है।
यह सोशल सिक्योरिटी से जुड़े नौ मौजूदा सेंट्रल लेबर कानूनों को एक साथ मिलाकर एक कानूनी फ्रेमवर्क बनाता है । यह कोड प्रोविडेंट फंड, पेंशन, इंश्योरेंस, मैटरनिटी बेनिफिट्स, ग्रेच्युटी और वर्कर प्रोटेक्शन के दूसरे तरीकों को कवर करने वाले सोशल सिक्योरिटी बेनिफिट्स देता है। इसके नियम ऑर्गनाइज़्ड और अनऑर्गनाइज़्ड वर्कर्स पर भी लागू होते हैं, जिसमें गिग और प्लेटफॉर्म वर्कर्स भी शामिल हैं।
कोड में एलिजिबल फिक्स्ड-टर्म कर्मचारियों को एक साल की सर्विस के बाद, लागू शर्तों के हिसाब से प्रोपोर्शनल बेसिस पर ग्रेच्युटी देने का प्रोविज़न है । यह सोशल सिक्योरिटी फ्रेमवर्क के अंदर गिग और प्लेटफॉर्म वर्कर्स को भी पहचान देता है और उनके वेलफेयर के लिए स्कीम्स देता है, जिन्हें सोशल सिक्योरिटी फंड से सपोर्ट मिलता है।
महिलाओं पर ध्यान देने वाले नियमों में योग्य महिलाओं के लिए 26 हफ़्ते तक के मैटरनिटी बेनिफिट , वर्क परमिट के हिसाब से घर से काम करने का ऑप्शन और तय शर्तों को पूरा करने वाली जगहों पर क्रेच की सुविधा शामिल है। कोड में सोशल सिक्योरिटी बेनिफिट्स को लागू करने और उन तक पहुंचने में आसानी के लिए डिजिटल और आसान कम्प्लायंस सिस्टम भी दिए गए हैं।
ई-श्रम : असंगठित श्रमिकों के लिए एक एकीकृत मंच
अगस्त 2021 में लॉन्च हुए ई-श्रम ने भारत का पहला आधार-सीडेड अनऑर्गनाइज्ड वर्कर्स का नेशनल डेटाबेस बनाया । हर रजिस्टर्ड वर्कर को एक UAN मिलता है। अगस्त 2026 तक पोर्टल पर 31.89 करोड़ रजिस्ट्रेशन हुए। अक्टूबर 2024 में लॉन्च हुआ ई-श्रम वन-स्टॉप सॉल्यूशन, 15 सोशल सिक्योरिटी और वेलफेयर स्कीम को जोड़ता है। यह वर्कर्स को नौकरियों के लिए नेशनल करियर सर्विस, स्किलिंग और अप्रेंटिसशिप के लिए स्किल इंडिया डिजिटल हब और एलिजिबल सरकारी स्कीम की पहचान के लिए मायस्कीम से भी जोड़ता है।
प्रधान मंत्री श्रम योगी मानधन (पीएम-एसवाईएम)
PM-SYM एक वॉलंटरी और कंट्रीब्यूटरी पेंशन स्कीम है। यह 18-40 साल के एलिजिबल अनऑर्गनाइज्ड वर्कर्स के लिए है, जिनकी महीने की इनकम ₹15,000 तक है। यह 60 साल की उम्र के बाद, तय शर्तों के तहत, हर महीने कम से कम ₹3,000 की पेंशन देती है। एनरोलमेंट की उम्र के आधार पर, महीने का कंट्रीब्यूशन ₹55 से ₹200 तक होता है, जिसमें केंद्र सरकार भी उतना ही कंट्रीब्यूशन करती है। यह स्कीम अनऑर्गनाइज्ड सेक्टर के वर्कर्स के लिए बुढ़ापे में इनकम सिक्योरिटी को सपोर्ट करती है, जो भारत की GDP में लगभग 50% कंट्रीब्यूट करते हैं।
सार्वभौमिक सामाजिक सुरक्षा की ओर
भारत का सोशल सिक्योरिटी फ्रेमवर्क EPFO कवरेज, डिजिटल सर्विस डिलीवरी और लेबर वेलफेयर में सुधारों के ज़रिए लगातार बढ़ रहा है। प्रोविडेंट फंड, पेंशन, इंश्योरेंस और सोशल असिस्टेंस में की गई पहल फॉर्मल और इनफॉर्मल नौकरी करने वाले वर्कर्स की मदद कर रही हैं। आसान कम्प्लायंस और टेक्नोलॉजी वाले प्लेटफॉर्म बेनिफिट्स तक पहुंच को और मज़बूत कर रहे हैं। ये सभी उपाय मिलकर एक ज़्यादा समावेशी और आसान सोशल सिक्योरिटी सिस्टम बनाने में मदद करते हैं।
संदर्भ
श्रम और रोजगार मंत्रालय
https://www.pib.gov.in/PressReleaseDetail.aspx?PRID=2311292®=48&lang=1
https://pmvbry-cdn.epfindia.gov.in/wp-content/uploads/2025/08/Annual-Report-2024-25.pdf
https://pmvbry-cdn.epfindia.gov.in/wp-content/uploads/2025/08/71.pdf
https://pmvbry-cdn.epfindia.gov.in/wp-content/uploads/2025/08/61.pdf
https://mis.epfindia.gov.in/ChartDashboard/
https://pmvbry-cdn.epfindia.gov.in/wp-content/uploads/2025/08/61.pdf
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2227132&lang=1®=6
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2136592&lang=2®=3
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2209767&lang=1®=6
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2118168&lang=2®=48
https://www.pib.gov.in/Pressreleaseshare.aspx?PRID=2109829®=48&lang=2
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2178522&lang=2®=48
https://www.linkedin.com/pulse/epfos-new-website-simpler-faster-mobile-friendly-epfoofficial-ahxsc
https://pmvbry-cdn.epfindia.gov.in/wp-content/uploads/2025/12/Draft_Minutes_of_114_EC.pdf
https://pmvbry-cdn.epfindia.gov.in/wp-content/uploads/2025/12/EC_meeting_Agenda_114.pdf
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2291296&lang=1®=1
https://shramsuvidha.gov.in/
https://www.pib.gov.in/PressReleaseIframePage.aspx?PRID=2108082®=48&lang=2
https://www.pib.gov.in/PressReleaseIframePage.aspx?PRID=2051703®=48&lang=2
https://dge.gov.in/sites/default/files/2026-09/1186_English.pdf
https://www.epfo.gov.in/about-us/
कैबिनेट
https://www.pib.gov.in/PressReleaseIframePage.aspx?PRID=2310811®=48&lang=2
https://www.labour.gov.in/static/uploads/2026/09/4f607a88c5342aeb980c6b999997caab.pdf
पीआईबी बैकग्राउंडर
https://www.pib.gov.in/FactsheetDetails.aspx?Id=150473®=3&lang=2
https://www.pib.gov.in/PressReleaseDetail.aspx?PRID=2303053®=48&lang=1
https://static.pib.gov.in/WriteReadData/specificdocs/documents/2022/mar/doc202232127301.pdf
